08.10.2026
Применение мобильного приложения «Инспектор» в ФНС России и Федеральном казначействе
09 апреля 2026 года заместитель Председателя Правительства Р Ф — руководитель аппарата Правительства Р Ф Дмитрий Юрьевич Григоренко направил предложение (письмо) Президенту Р Ф В. В. Путину о распространении опыта применения мобильного приложения «Инспектор» (далее — МП «Инспектор») при проведении контрольно-надзорных мероприятий на другие виды государственного контроля (надзора) (исх. от 09 апреля 2026 года № ДГ-П36-12161).
В связи с этим, Редакция СМИ «Во исполнение» направила соответствующий запрос информации в пресс-службу аппарата Правительства Р Ф для запроса информации о применении МП «Инспектор» при осуществлении налогового контроля, внутреннего государственного финансового контроля, а также о планах применения МП «Инспектор» при осуществлении проверки достоверности сведений в ЕГРЮЛ об адресах юридических лиц и их руководителях, дополнительно были некоторые вопросы о государственной регистрации юридических лиц (далее — Запрос информации).
В связи с этим, Редакция СМИ «Во исполнение» направила соответствующий запрос информации в пресс-службу аппарата Правительства Р Ф для запроса информации о применении МП «Инспектор» при осуществлении налогового контроля, внутреннего государственного финансового контроля, а также о планах применения МП «Инспектор» при осуществлении проверки достоверности сведений в ЕГРЮЛ об адресах юридических лиц и их руководителях, дополнительно были некоторые вопросы о государственной регистрации юридических лиц (далее — Запрос информации).
Запрос информации содержал в себе следующие вопросы:
1. Планируется ли внедрение мобильного приложения „Инспектор“ при проведении контролёрами-ревизорами (Управлений) Федерального казначейства контрольно-надзорных мероприятий (при проведении плановых проверок и внеплановых проверок)?
1.1. Если планируется, то в каком квартале какого года?
1.2. Если не планируется, то в связи с какими причинами?
1.2.1. Если имеются такие причины, то какие необходимо предпринять меры для их устранения?
1.2.2. Если имеются такие причины, то в какой срок необходимо предпринять меры для устранения таких причин?
2. Планируется ли внедрение мобильного приложения „Инспектор“ при проведении налоговыми инспекторами (Управлений или инспекций) ФНС России контрольных-надзорных мероприятий (при проведении плановых проверок и внеплановых проверок)?
2.1. Если планируется, то в каком квартале какого года?
2.2. Если не планируется, то в связи с какими причинами?
2.2.1. Если имеются такие причины, то какие необходимо предпринять меры для их устранения?
2.2.2. Если имеются такие причины, то в какой срок необходимо предпринять меры для устранения таких причин?
И отдельно по тексту Запроса информации были также поставлены вопросы в сфере государственной регистрации юридических лиц:
3. Планируется ли внедрение мобильного приложения „Инспектор“ при проведении специалистами (налоговыми инспекторами) регистрирующих органов (Управлений или инспекций) ФНС России мероприятий, по проверке достоверности сведений, включённых в ЕГРЮЛ, об адресе и о руководителе юридического лица?
3.1. Если планируется, то в каком квартале какого года?
3.2. Если не планируется, то в связи с какими причинами?
3.2.1. Если имеются такие причины, то какие необходимо предпринять меры для их устранения?
3.2.2. Если имеются такие причины, то в какой срок необходимо предпринять меры для устранения таких причин?
4. Имеет ли смысл в 2026 году при текущем уровне цифровизации процессов налогового администрирования и при наличии отлаженной и эффективно работающей инфраструктуре личных кабинетов налогоплательщиков от ФНС России допускать наличие нормы в Гражданском кодексе Российской Федерации об обязанности для юридических лиц иметь физический юридический адрес?
5. Стоит ли рассмотреть вопрос о введении нормы в Гражданский кодекс Российской Федерации об „электронном адресе юридического лица“ при наличии у Правительства Российской Федерации соответствующего права законодательной инициативы, предусмотренного статьёй 104 Конституции Российской Федерации?
6. Действительно ли эффективно со стороны ФНС России предусматривать срок государственной регистрации до 5 (пяти) рабочих дней при сроке проведения проверки достоверности сведений, включенных в ЕГРЮЛ, об адресе и о руководителе юридического лица, равном в 30 (тридцать) календарных дней?
Ответ Казначейства России:
Во-первых, тексте Запроса информации при постановке вопросов о применении МП «Инспектор» при осуществлении государственного финансового контроля было акцентировано внимание на подвиде этого контроля – на внутренний государственный финансовый контроль:
… для государственного финансового контроля - Бюджетный кодекс Российской Федерации соответственно (в рамках настоящего запроса информации используется подразделение государственного финансового контроля на внутренний государственный финансовый контроль).
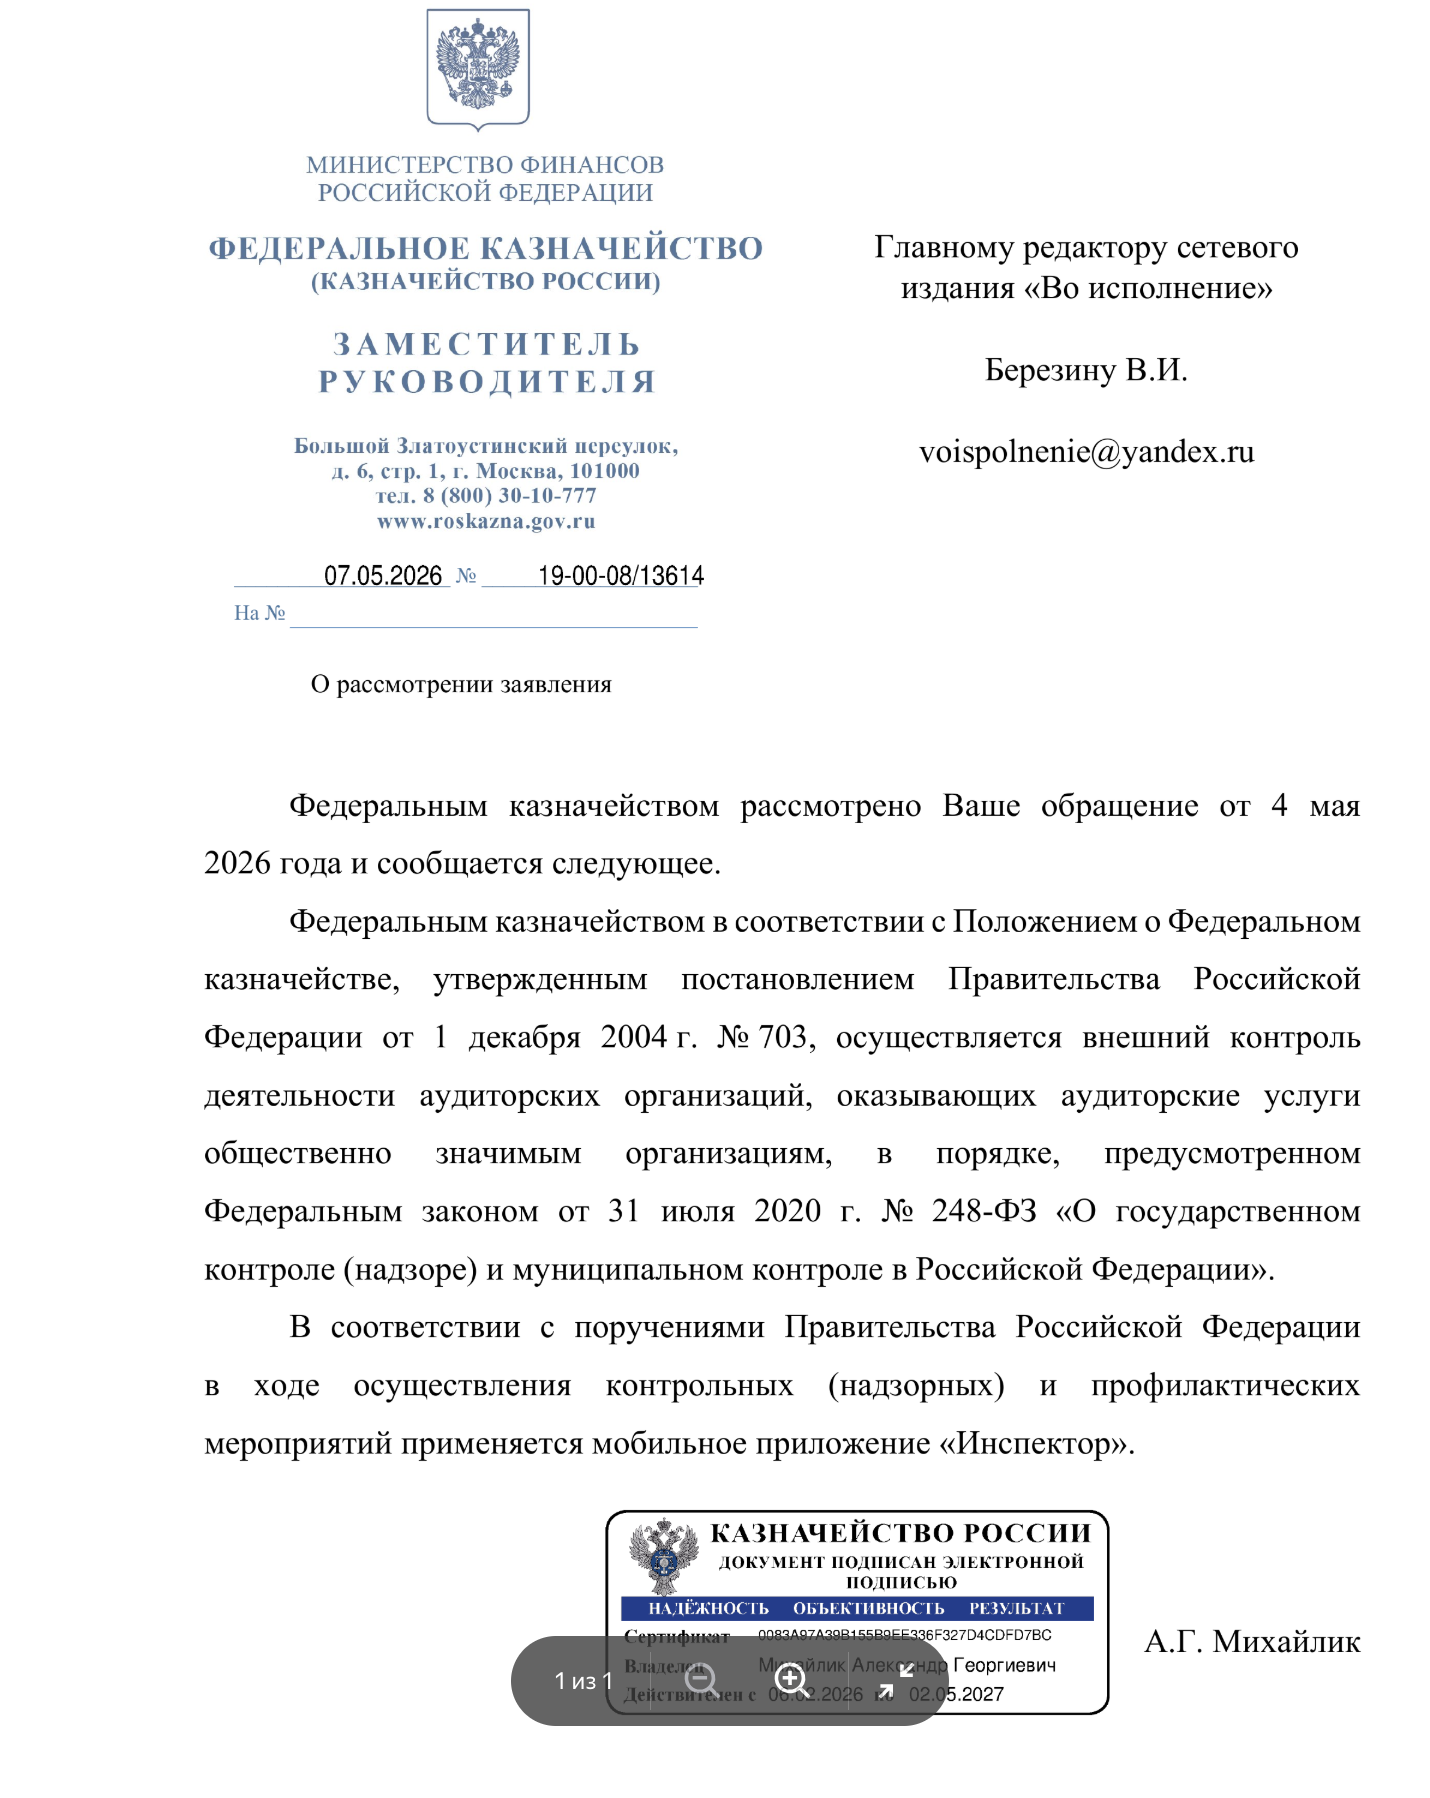
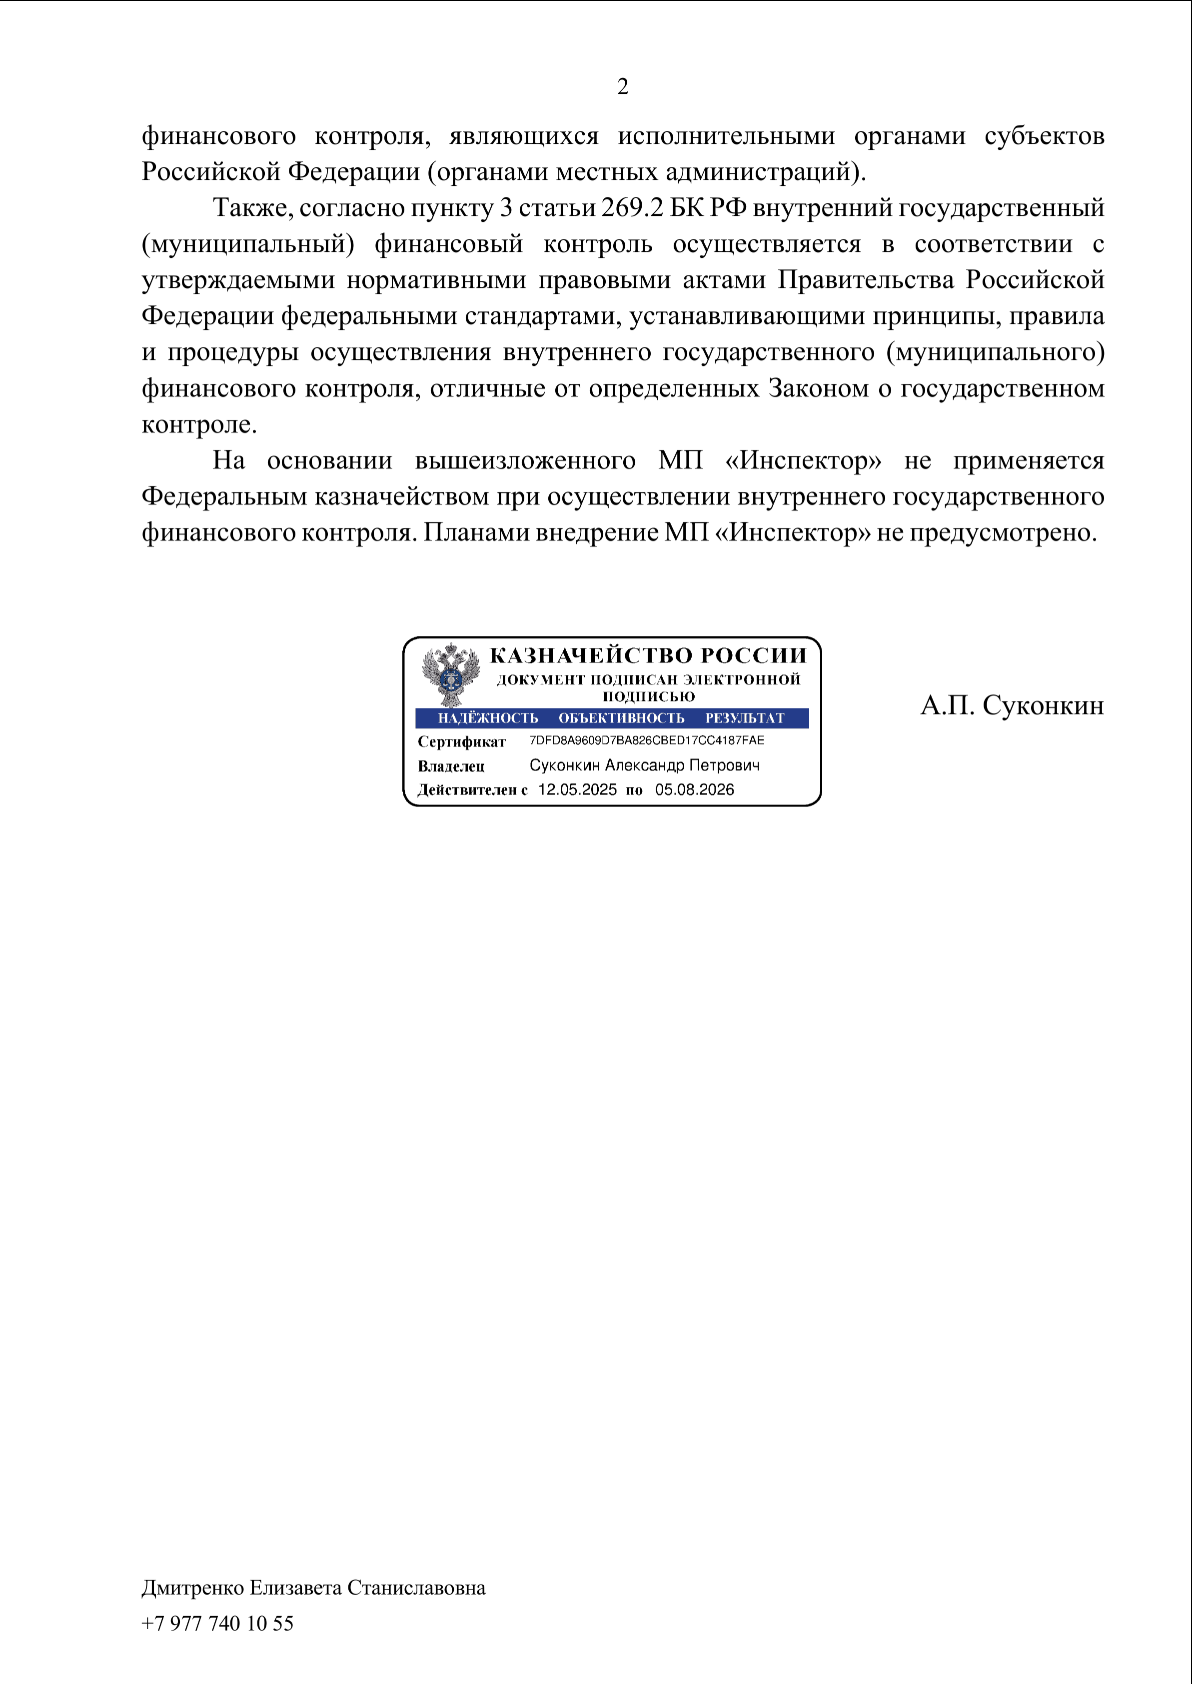
Но эта формулировка не помогла. От Казначейства России за подписью заместителя руководителя Казначейства России Александра Георгиевича Михайлика пришёл ответ (исх. от 07 мая 2026 года № 19-00-08/13614) (см.выше).
Хоть и в Запросе информации вопросы о применении МП «Инспектор» при осуществлении «внешнего контроля деятельности аудиторских организаций, оказывающих аудиторские услуги общественно значимым организациям» не ставились, за ответ в качестве дополнительной информации - спасибо, конечно, но вопрос был в другом.
Во-вторых, раз уж решили ответить о том, что не запрашивалось, тогда почему в таком ответе не уточняется при проведении какого именного контрольного (надзорного) мероприятия применяется МП «Инспектор», при каких именно проверках (плановых, внеплановых)? При каких именно профилактических мероприятиях? Об ответах говорить не приходится.
Поскольку такая информация для Редакции интереса не представляет, то оставляем эти вопросы исполнительской дисциплине Управлений центрального аппарата Федерального казначейства, курируемых Александром Георгиевичем Михайликом. Вопрос в части делопроизводства «почему в абзаце первом ответа указано «4 мая 2026 года» и не указан номер входящего запроса?» - также оставим при исполнительской дисциплине.
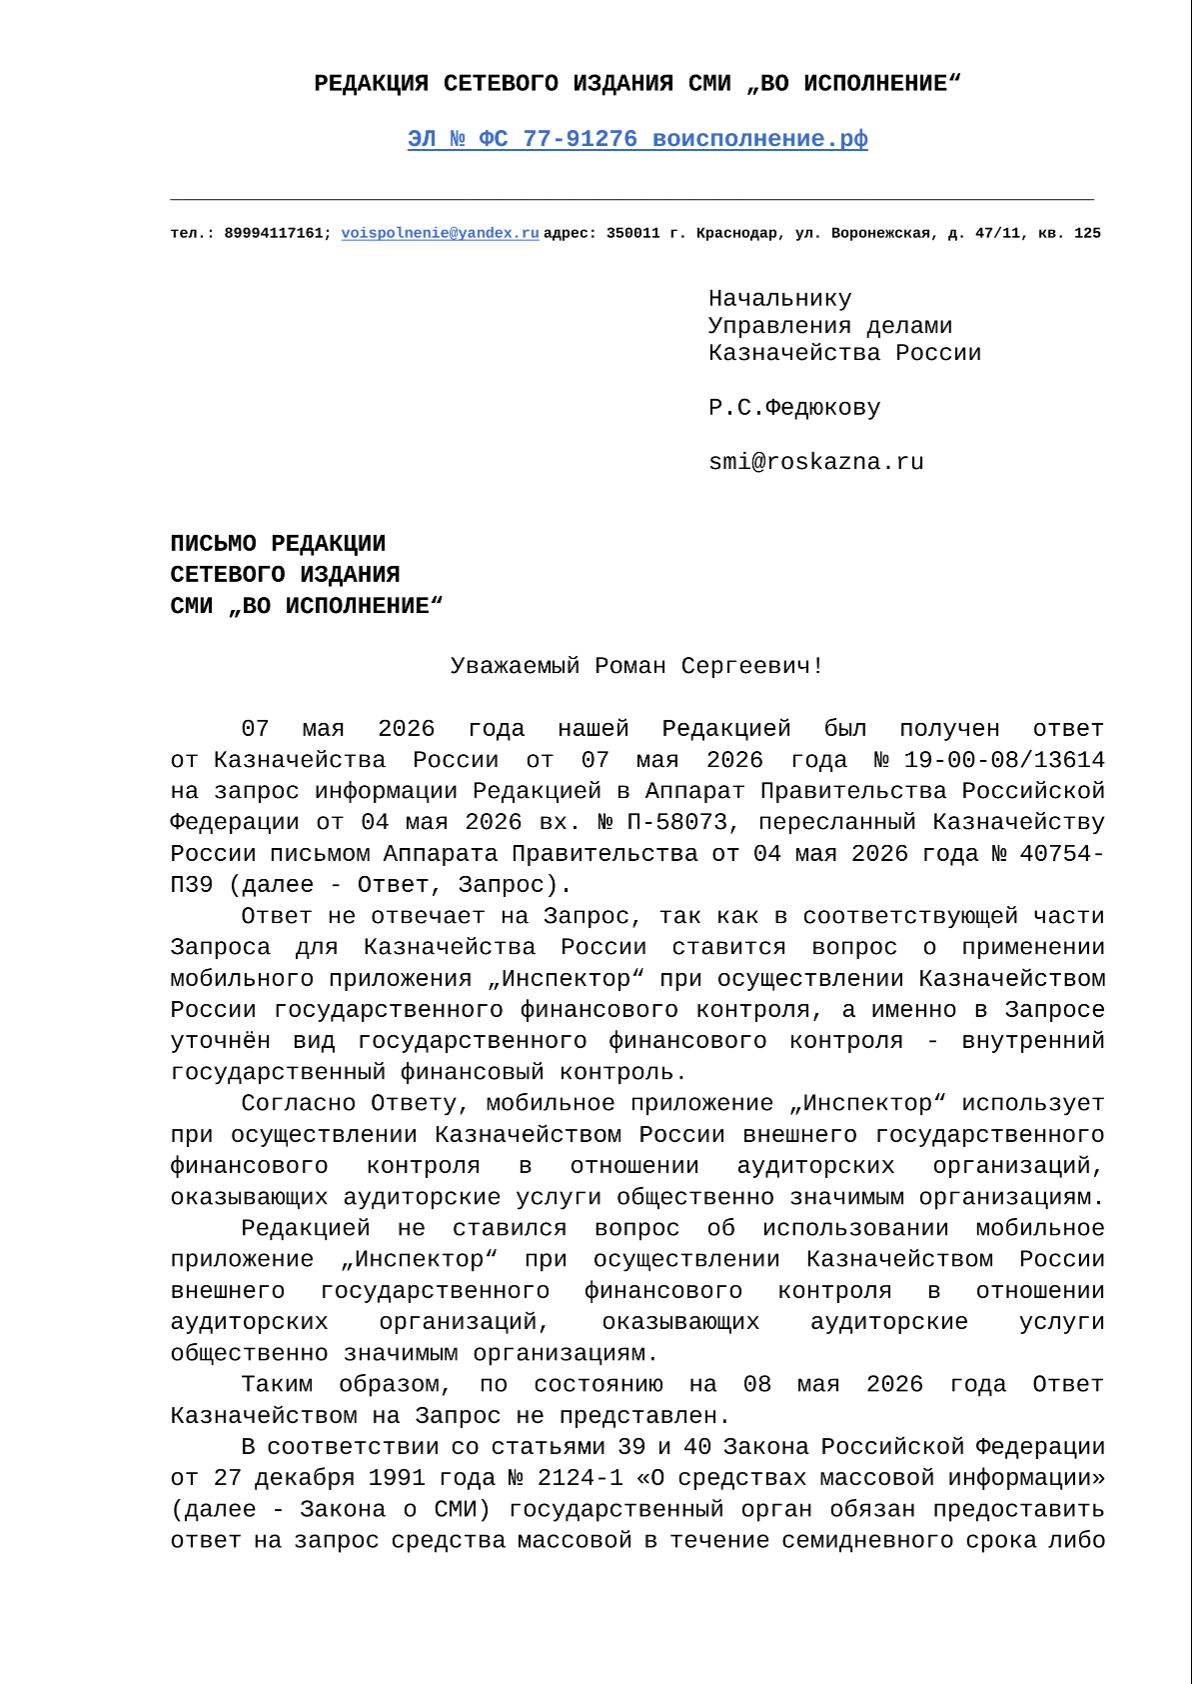
Так как такой ответ Казначейства России Редакцию не устроил, а сроки ответа на Запрос информации подходили к истечению и уведомлений от Казначейства России о необходимости продления срока ответа на Запрос информации в адрес Редакции в трёхдневный срок не поступили, Редакцией в «проактивном» режиме на почту пресс-службы Казначейства России было уже напрямую направленно «Письмо редакции» (то есть, не запрос информации) о недопущении нарушения срока ответа на Запрос информации средством массовой информации начальнику Управления делами Федерального казначейства Роману Сергеевичу Федюкову:
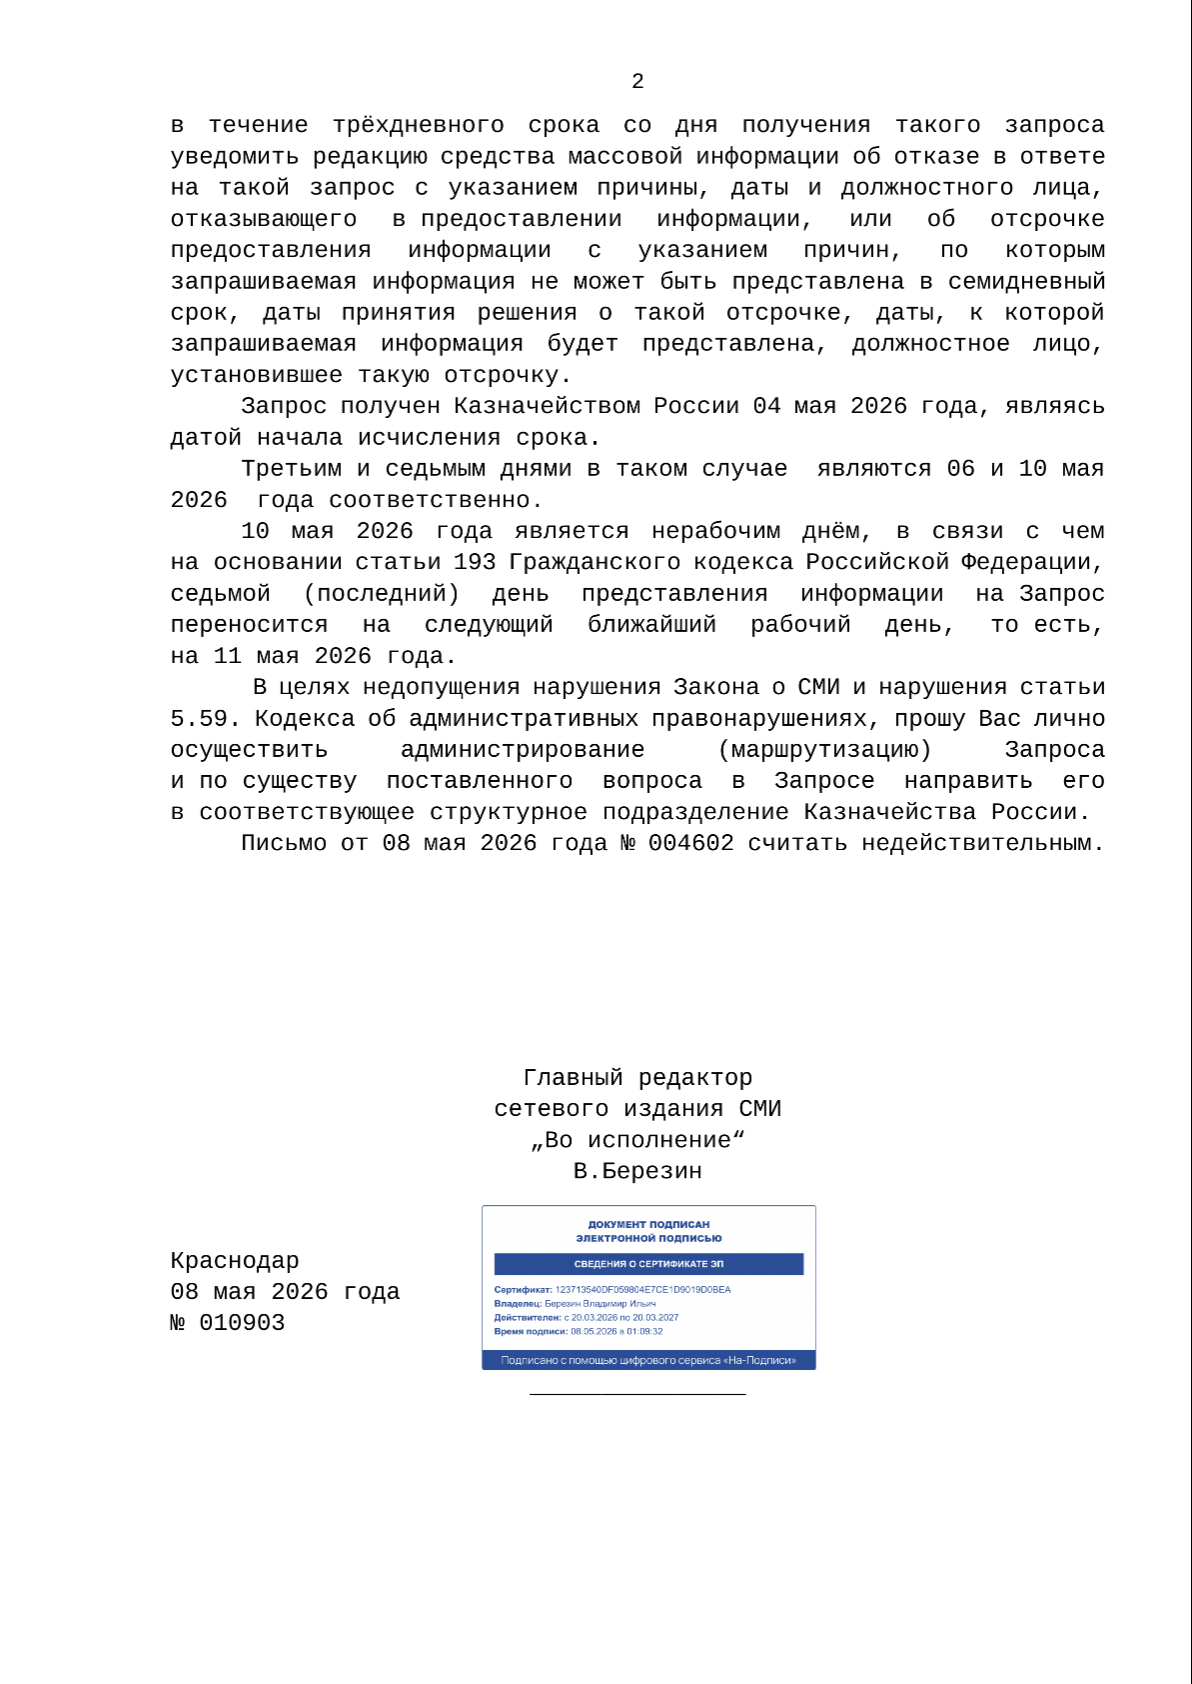
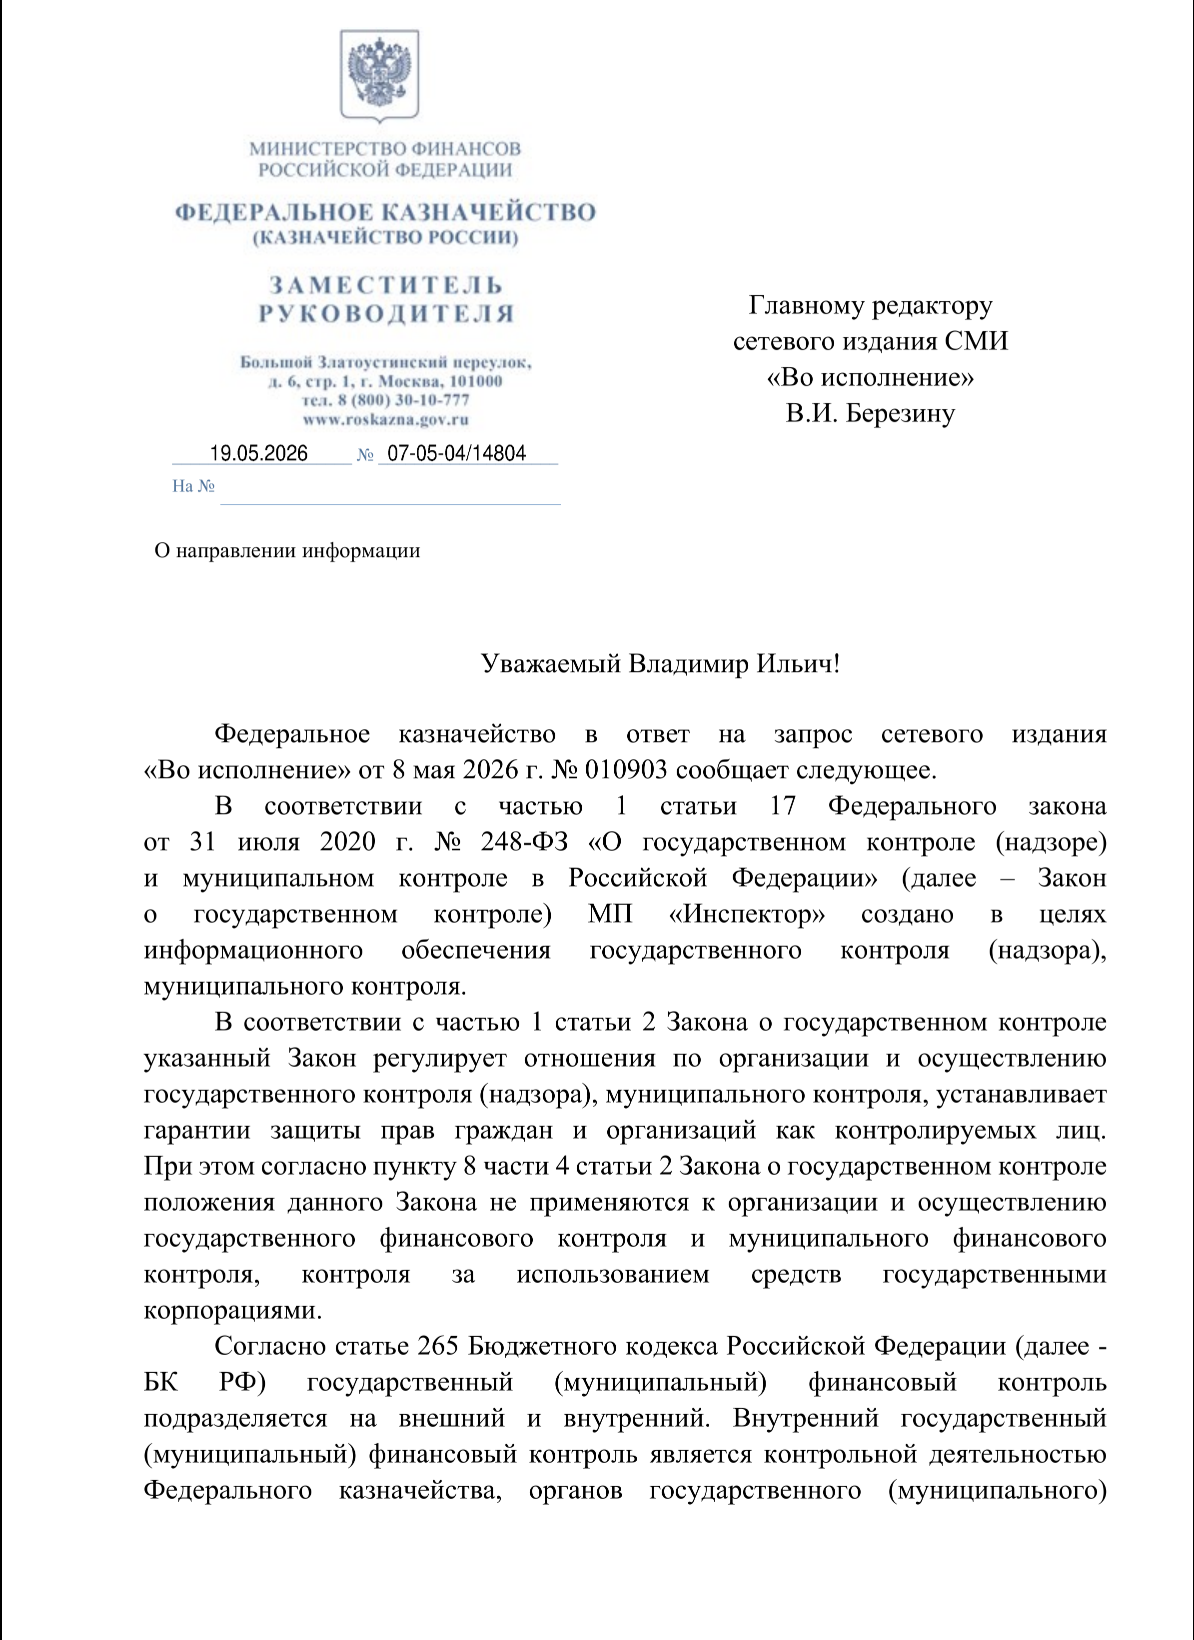
И уже только за этим письмом последовал ответ от Казначейства России о применении МП «Инспектор» при осуществлении внутреннего государственного финансового контроля.
По существу ответов сопоставим вопросы из Запроса информации Редакцией и ответы Казначейства России в виде таблицы:
По существу ответов сопоставим вопросы из Запроса информации Редакцией и ответы Казначейства России в виде таблицы:
Оценка качества ответа Казначейства России в цифрах, где:
в знаменателе количество поставленных Редакцией вопросов,
а в числителе количество предоставленных ответов на такие вопросы
(2 ответа /5 вопросов) * 100% = 40%.
в знаменателе количество поставленных Редакцией вопросов,
а в числителе количество предоставленных ответов на такие вопросы
(2 ответа /5 вопросов) * 100% = 40%.
Ответ ФНС России:
Спойлер: казначеям (контролёрам-ревизорам) стоит поучиться отвечать на поставленные вопросы у налоговиков (налоговых инспекторов).
Вопросы, поставленные о применении МП «Инспектор» перед ФНС России:
Вопросы, поставленные о применении МП «Инспектор» перед ФНС России:
2. Планируется ли внедрение мобильного приложения „Инспектор“ при проведении налоговыми инспекторами (Управлений или инспекций) ФНС России контрольных-надзорных мероприятий (при проведении плановых проверок и внеплановых проверок)?
2.1. Если планируется, то в каком квартале какого года?
2.2. Если не планируется, то в связи с какими причинами?
2.2.1. Если имеются такие причины, то какие необходимо предпринять меры для их устранения?
2.2.2. Если имеются такие причины, то в какой срок необходимо предпринять меры для устранения таких причин?
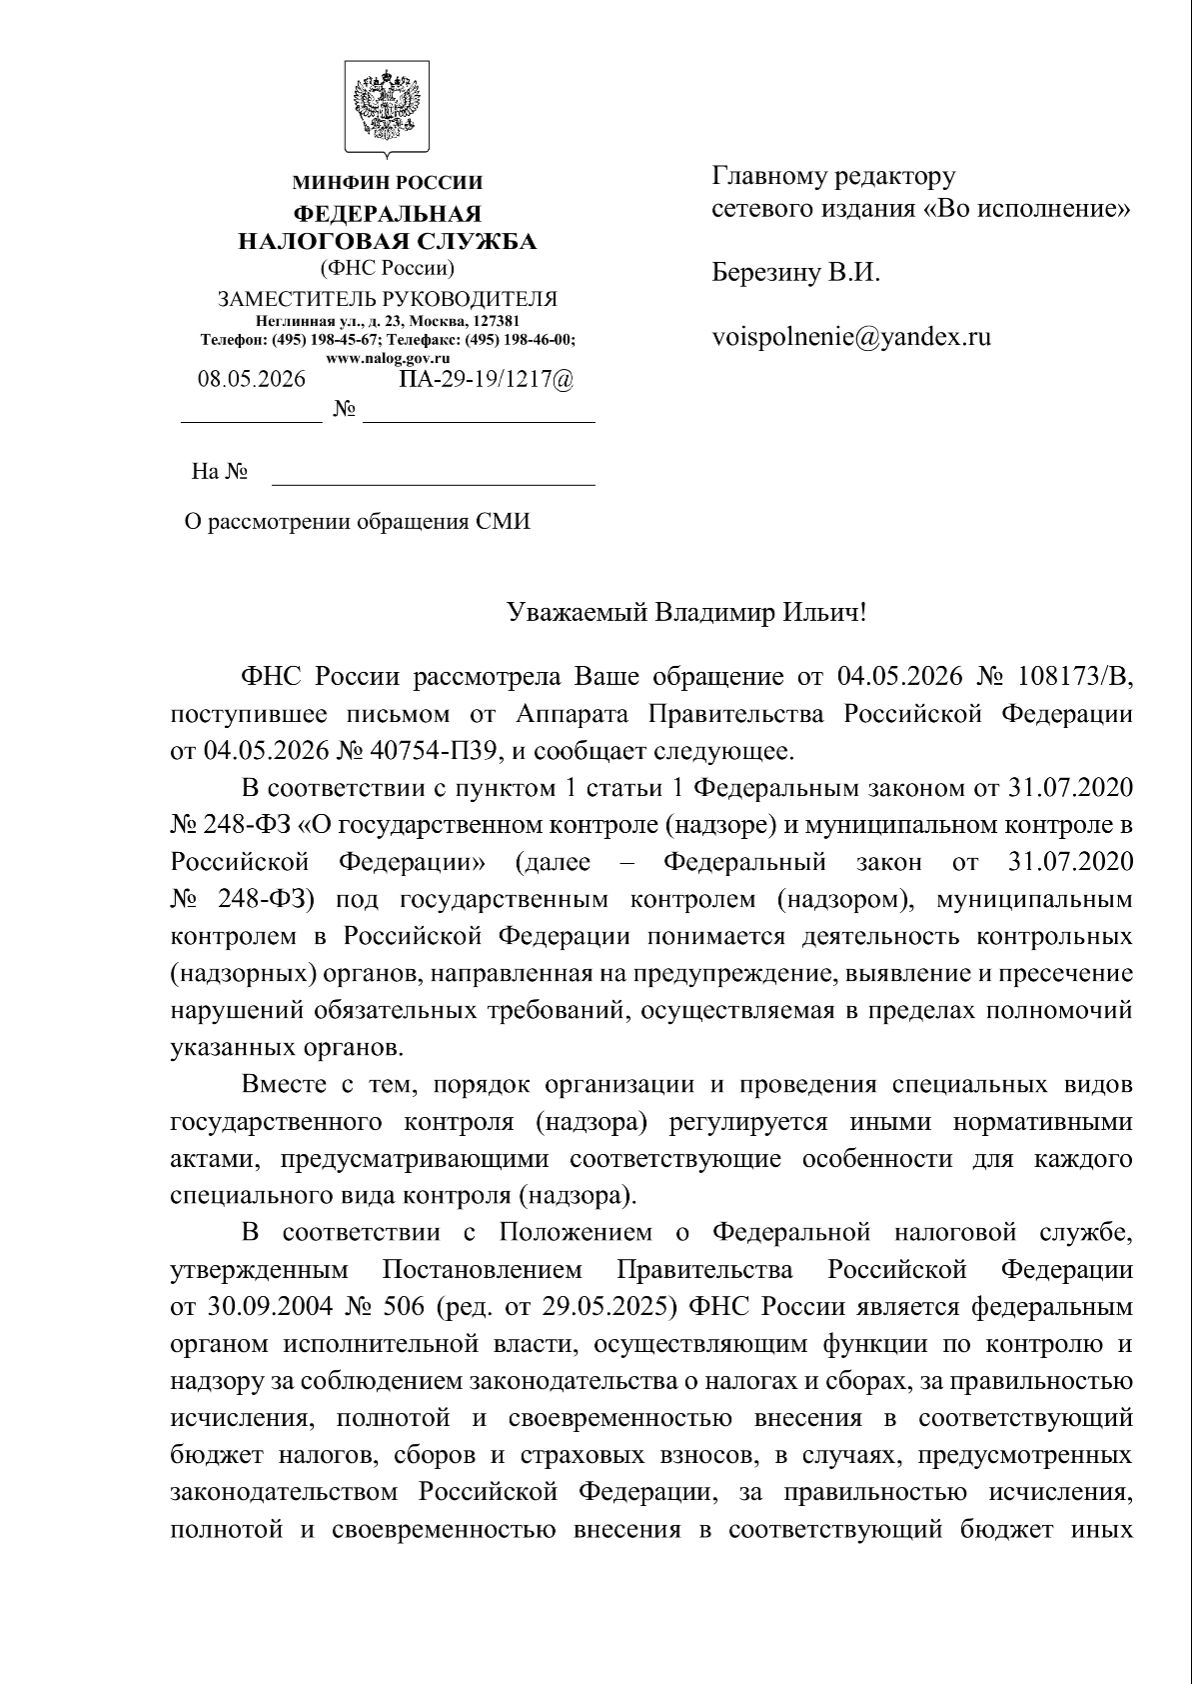
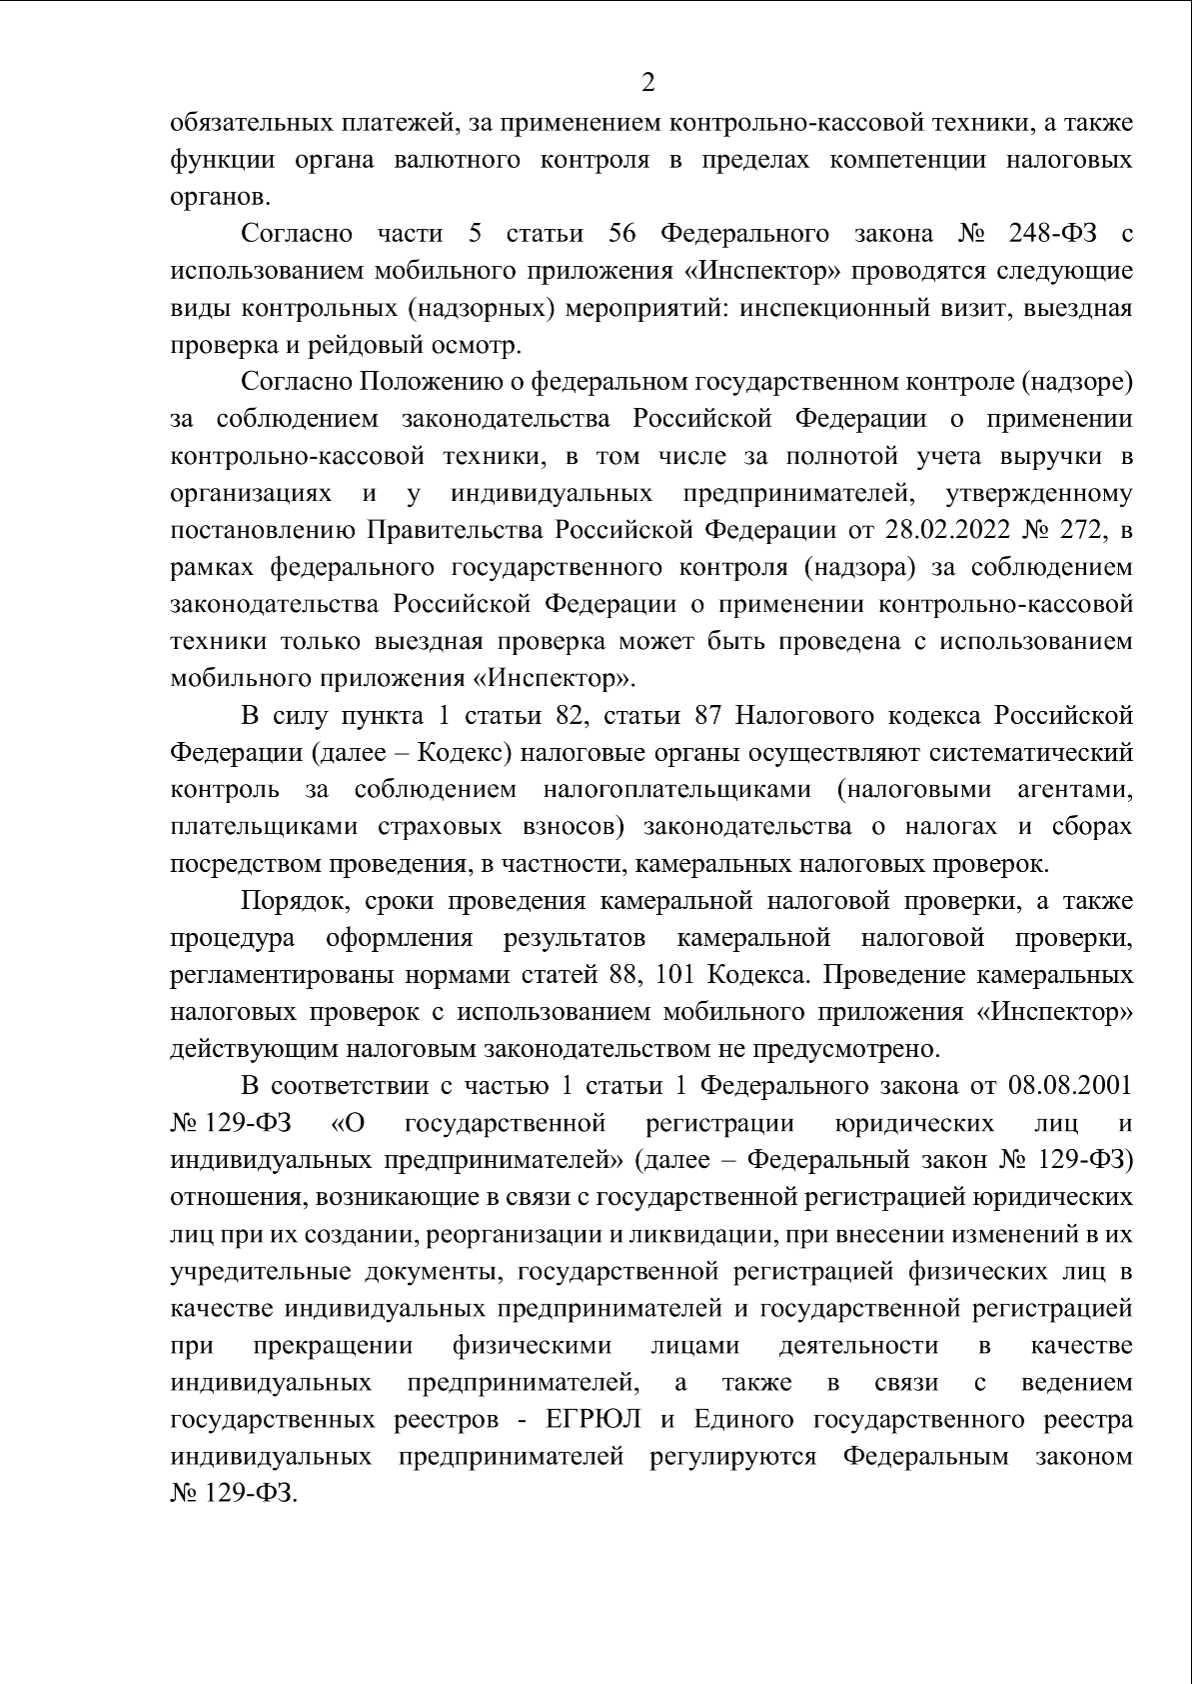
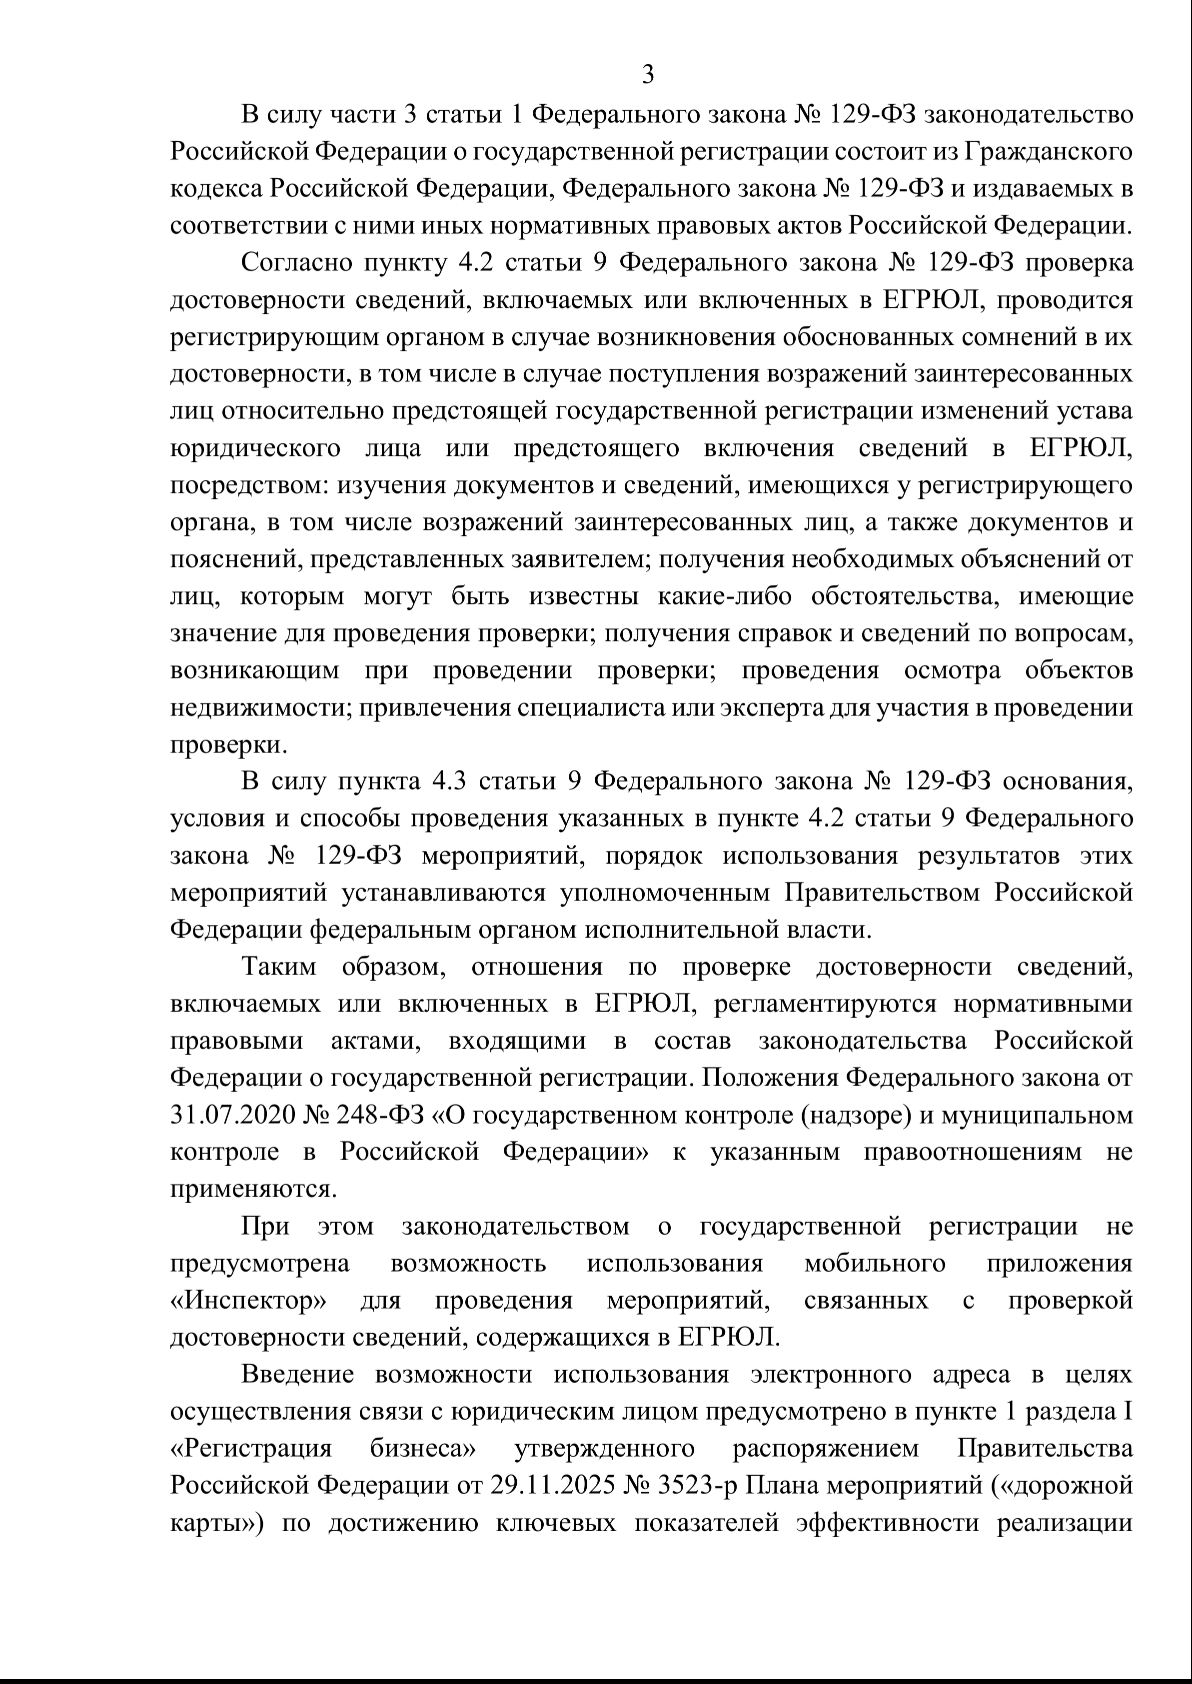
Всё-таки слово «человекоцентричность» в ФНС России имеет не только смысл, но и практическое применение, что можно увидеть в их лаконичном ответе:
По существу ответов сопоставим вопросы из Запроса информации Редакцией и ответы ФНС России в виде таблицы:
Оценка качества ответа ФНС России в цифрах, где:
в знаменателе количество поставленных Редакцией вопросов,
а в числителе количество предоставленных ответов на такие вопросы:
(1 ответ /1 вопрос, так как 4 вопроса взаимоисключились предоставленным ответом) * 100% = 100%.
в знаменателе количество поставленных Редакцией вопросов,
а в числителе количество предоставленных ответов на такие вопросы:
(1 ответ /1 вопрос, так как 4 вопроса взаимоисключились предоставленным ответом) * 100% = 100%.
Также, в Запросе информации Редакцией перед ФНС России и Казначейством России ставились вопросы о потребности внедрения мобильного приложения «Инспектор» со стороны сотрудников ФНС России и Казначейства России и иных заинтересованных лиц – были приложены соответствующие ссылки и QR-коды для прохождения опроса такими сотрудниками всех территориальных органов:
«Для предоставления наиболее объективной информации прошу Вас при осуществлении сбора данных по поставленным вопросам довести до заинтересованных лиц (прежде всего до рядовых специалистов Казначейства и ФНС России) данный запрос информации, а также ссылки на соответствующие опросы:
1. О потребности в использовании мобильного приложения „Инспектор“ при осуществлении налогового контроля, проверки достоверности сведений, включенных в ЕГРЮЛ, об адресе и о руководителе юридического лица: https://vk.cc/cXqHyy
2. О потребности в использовании мобильного приложения „Инспектор“ при осуществлении внутреннего государственного финансового контроля: https://vk.cc/cXqHEa
3.о
Но обоими респондентами данный вопрос и важный этап сбора информации от их сотрудников для наиболее объективного отражения (посредством сбора от специалистов, трудящихся в сфере обозначенного в настоящей статье контроля) был проигнорирован, никто из сотрудников не проголосовал в созданных Редакцией опросах.
Об электронном адресе юридических лиц вместо привычного адреса юридического лица
В Запросе информации ставился вопрос о своевременности изменение положений Гражданского кодекса РФ в части юридического адреса юридического лица на предмет замены соответсвующих правовых норм по смыслу, означающему, что электронный адрес юридического лица это то же самое, что и адрес юридического лица, а сообщения, доставленные по такому электронному адресу, считаются направленными должным образом и являются юридическими значимымисообщениями.
Также в вопросе было упомянуто, что в 2026 году ФНС России обладает нужной инфраструктурой для воплощения такого способа доставки сообщений - личными кабинетами налогоплательщиков.
То есть, сегодня чтобы в ЕГРЮЛ вместо индекса, субъекта РФ, города, улицы, номера дома и помещения появился электронный адрес юридического лица - вопрос не технической возможности и реализации, а законодательства.
Что мешает, например, вместо привычного адреса или в дополнение к этому адресу сделать электронный адрес юридического лица в формате «ИНН юридического лица@tax.gov.ru»?
Выделить, например, всем по 1 гигабайту в облачном хранилище для электронных писем, а сверх - по подписке?
Неудобно ли получится, что гражданин, направляющий претензию, суд, направляющий повестку, контрагент, направляющий счёт, заходят каждый в свой кабинет налогоплательщика, выбирают, например, «отправить сообщение юридическому лицу, вбивают электронный адрес «ИНН юридического лица@tax.gov.ru», отправляют, а с этого момента направления такие сообщения считаются направленным должным образом и имеет юридическую значимость?
В ФНС России ответили, что такие планы есть, но такая возможность будет «добровольная», что следует из Распоряжения Правительства РФ от 29.11.2025 № 3523-р.
⚡️ Выводы Редакции:
🔥 мобильное приложение «Инспектор» уже применяется в ФНС России при проведении выездных проверок при контроле за соблюдением законодательства РФ о применении ККТ
🔥 мобильное приложение «Инспектор» в ФНС России при проведении камеральных проверок не используется в связи с отсутствием соответствующих положений о мобильном приложении «Инспектор» в Налоговом кодексе РФ
🔥 мобильное приложение «Инспектор» в ФНС России при проведении проверок достоверности сведений, влючённых в ЕГРЮЛ, об адресе юридического лица и его руковдителе не используется
🔥 мобильное приложение «Инспектор» в ФНС России при проведении проверок достоверности сведений, включённых в ЕГРЮЛ, об адресе юридического лица и его руководителе использовать не планируется, так как его использование не предусмотрено соответствующим законодательством о государственной регистрации юридических лиц
🔥 мобильное приложение «Инспектор» в Казначействе России используется при осуществлении «внешнего контроля деятельности аудиторских организаций, оказывающих аудиторские услуги общественно значимым организациям»
🔥 мобильное приложение «Инспектор» в Казначействе России не используется при осуществлении внутреннего государственного финансового контроля
🔥 использование мобильного приложения «Инспектор» при осуществлении внутреннего государственного финансового контроля Казначейством России не планируется.
Несмотря на усилия Д.Ю.Григоренко мобильное приложение "Инспектор" в Казначействе и ФНС России используется не во всех проверках.
